
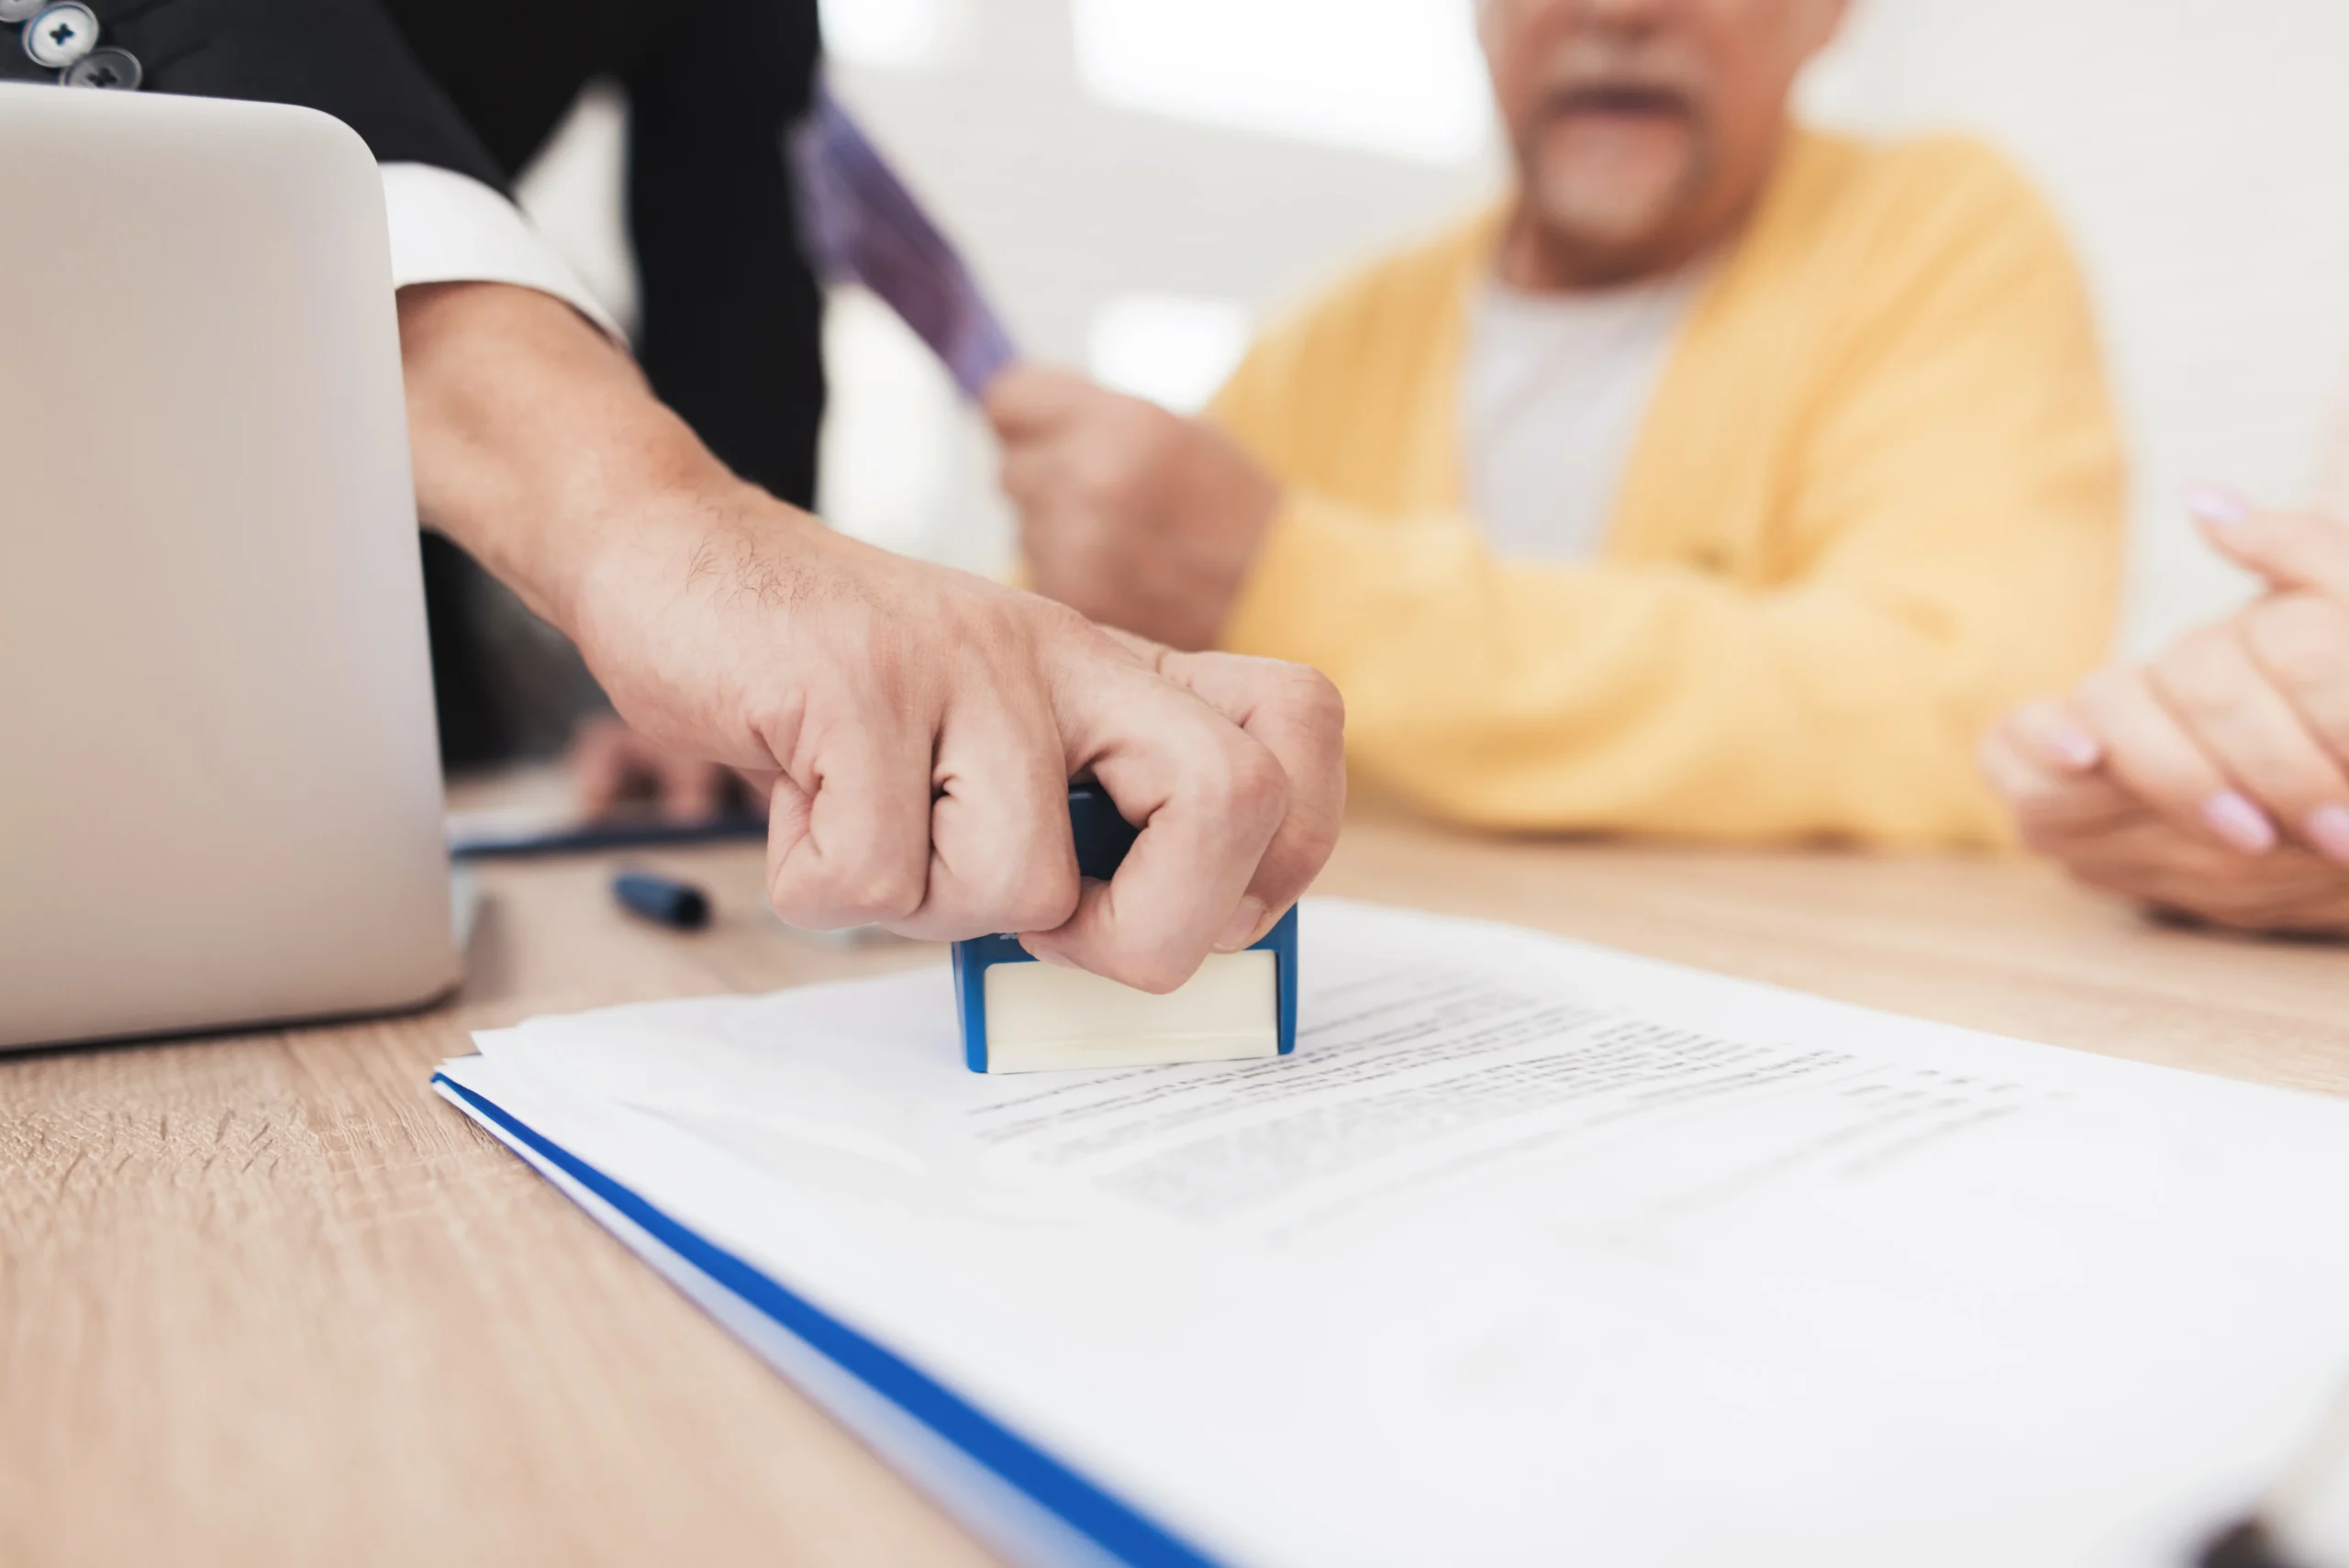
Le viager est une stratégie immobilière méconnue, mais efficace pour assurer un avenir financier stable. Cette formule unique permet à l’investisseur d’acquérir un bien tout en versant une rente au vendeur, garantissant à ce dernier une sécurité financière, tout en enrichissant le patrimoine de l’acheteur. Dans cet article, nous explorons les avantages du viager en tant qu’investissement immobilier stratégique et les raisons qui en font une option attrayante pour diversifier un portefeuille et assurer une stabilité financière durable.
Les avantages du viager en tant qu’investissement immobilier
- Acquisition d’un bien immobilier à un prix réduit par rapport au marché.
- Rentabilité potentielle élevée grâce au paiement d’une rente mensuelle.
- Diversification du patrimoine sans nécessiter une mobilisation importante de capital.
Investir dans le viager garantit un revenu stable à long terme et bénéficie d’une fiscalité avantageuse. Ce type d’investissement offre une sécurité financière accrue, car le vendeur entretient souvent le bien. Enfin, le viager constitue un moyen rentable de transmettre un patrimoine, tout en profitant des avantages de la propriété immobilière de son vivant.
Comment fonctionne le viager et quelles sont les obligations des parties
Fonctionnement du viager
Dans un viager, le vendeur (crédirentier) cède la propriété de son bien à l’acheteur (débirentier), tout en conservant le droit d’y habiter jusqu’à son décès. En contrepartie, l’acheteur verse une rente mensuelle au vendeur jusqu’à la fin de sa vie. Le montant de cette rente est défini lors de la signature du contrat et peut être ajusté en fonction de l’inflation.
Obligations des parties
Pour le vendeur :
- Entretenir le bien et payer les charges qui lui incombent.
- Informer l’acheteur de tout changement concernant le bien.
- Profiter paisiblement du bien jusqu’à son décès.
Pour l’acheteur :
- Honorer les paiements mensuels convenus, quelle que soit sa situation financière.
- Assumer les taxes et charges liées au bien.
- Respecter le droit d’usage du vendeur.
Les différents types de viager
Le viager occupé permet au vendeur de conserver son droit d’habiter dans le bien jusqu’à son décès, ce qui peut prolonger la durée des paiements pour l’acheteur.
Le viager libre, quant à lui, offre la possibilité à l’acheteur de disposer immédiatement du bien après la vente, mais le coût initial est généralement plus élevé. Cette option convient mieux à ceux qui souhaitent utiliser ou exploiter rapidement la propriété.
Les risques potentiels liés et comment les minimiser
Longévité imprévue : si le vendeur vit plus longtemps que prévu, cela peut affecter la rentabilité de l’investissement. Il est essentiel d’évaluer précisément l’âge et l’état de santé du vendeur avant la transaction.
Problèmes de paiement : l’acheteur peut faire face à des difficultés financières, entraînant des litiges. Une vérification préalable de sa solvabilité est fortement recommandée.
Inflation : la diminution de la valeur réelle des paiements viagers au fil du temps est un risque à anticiper. L’inclusion d’une clause d’indexation dans le contrat permet d’atténuer cet impact.
Critères à prendre en compte pour réussir un investissement
- Évaluation du bien : faire appel à un expert ou un notaire pour déterminer un prix juste et réaliste.
- Espérance de vie du vendeur : l’âge et la santé du vendeur sont des éléments clés qui influencent la rentabilité de l’opération.
- Modalités du contrat : comprendre les termes du bouquet initial, de la rente mensuelle et des charges associées pour éviter toute surprise.
Le viager, une solution pour diversifier son patrimoine et assurer son avenir financier
Investir dans le viager permet de diversifier son patrimoine en ajoutant un bien immobilier à son portefeuille d’investissement. Cela offre une protection contre les fluctuations du marché boursier. En effet, il offre un rendement fixe et régulier, basé sur le bouquet initial versé et la rente mensuelle prévue dans le contrat.
L’achat en viager peut également constituer une stratégie financière prudente pour assurer son avenir. En effet, en achetant un bien en viager, vous vous assurez un revenu complémentaire à vie, ce qui peut être particulièrement utile à la retraite. De plus, le viager permet de bénéficier d’une fiscalité avantageuse, avec des exonérations possibles sur la plus-value immobilière en cas de vente ultérieure du bien.